分国抵免限额
所谓分国抵免限额,就是指居住国政府按照其居民来自每一个外国(非居住国)的所得,分别计算抵免限额,使低税率国家与高税率国家的税收抵免分别计算。其方法与普通抵免法(尤其是第三种情况)有类似之处,分国抵免限额的计算公式如下:
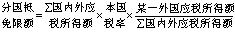
同样,在居住国税率为比例税率的情况下,分国抵免限额的计算公式也可以简化,即:
分国抵免限额=某一外国应税所得额×本国税率
按照这一计算公式,可逐一计算纳税人的各个外国(来源国)的税收抵免限额,与纳税人在各外国实际缴纳的所得税进行比较,确定出纳税人在每一个外国的可抵免税额,在此基础上进行实际税收抵免。
为说明分国抵免限额计算公式及其抵免方法的具体运用,现举例如下。
如上例表5—1,在A国采用分国抵免限额的条件下,A国总公司抵免限额的计算及纳税情况如下:
(1) B国分公司已交B国税款:
100×40%=40 (万元)
抵免限额:
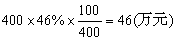
或: 100×46%=46 (万元)
可抵免额:因实纳税额未超过抵免限额,故可按国外实缴税额抵免,即可抵免数为40万元。
(2) C国分公司已交C国税款:
100×46%=46 (万元)
抵免限额: 100×46%=46 (万元)
分支机构不存在税收抵免问题。
由于分国抵免限额方法必须对纳税人来自每一个外国所得分别计算抵免限额和确定可抵免数额,因而计算方法比较复杂。特别是在纳税人的收入或所得来自较多国家的情况下,使抵免的确定更加繁琐。因此,可以得出一个结论,两种限额抵免方法在不同的情况下的作用是不相一致的。这两种方法是互补的,即综合抵免限额方法的优点正好是分国抵免限额方法的弊病,而分国抵免限额方法的优点也正好是综合抵免限额方法的弊病。不过,这些优点与缺点都是相对于居住国政府和跨国纳税人的利益而言的。任何一国政府都有权在其税收制度中规定采用何种限额抵免方法。我国则规定为采用分国计算抵免限额的办法,如我国对中外合营企业规定,对其在国外取得的利润、利息、特许权使用费等项所得,可以采取分国不分项计算抵免限额,即在哪个国家缴纳的税款,就以在哪个国家取得的所得额,按我国税法规定税率计算抵免限额。
表5—1
| 所得及纳税情况 公司 | 所得 额 | 国外 税率 | 国外 税额 | 国内 税率 | 国内 税额 | 差额 税款 |
| A国总公司 | 100 | 46% | 46 | |||
| B国分公司 | 100 | 40% | 40 | 46% | 46 | 6 |
| C国分公司 | 100 | 46% | 46 | 46% | 46 | 0 |
| D国分公司 | 100 | 60% | 60 | 46% | 46 | -14 |
| 总公司合计 | 400 | 146 | 184 |
- B001935 二十世纪西方美学名著选是什么意思
- B001936 意义的瞬间生成是什么意思
- B001938 西方马克思主义美学文选是什么意思
- B001939 现代西方美学流派评述是什么意思
- B001940 当代西方美学思潮评述是什么意思
- B001941 十九世纪西方美学名著选是什么意思
- B001943 美学的方法是什么意思
- B001944 怀疑论美学是什么意思
- B001945 走向表现主义的美学是什么意思
- B001947 西方美学史是什么意思
- B001949 近代美学史评述是什么意思
- B001951 美的历程是什么意思
- B001953 中国美学史论集是什么意思
- B001954 蔡元培及其美学思想是什么意思
- B001955 春秋前审美观念的发展是什么意思
- B001956 中国美学史是什么意思
- B001957 美学史是什么意思
- B001958 中国美学史大纲是什么意思
- B001960 苏联当代美学是什么意思
- B001962 蒋孔阳美学思想研究是什么意思
- B001963 王朝闻美学思想研究是什么意思
- B001964 蔡仪美学思想研究是什么意思
- B001965 李泽厚美学思想研究是什么意思
- B001967 朱光潜美学思想研究是什么意思
- B001968 宗白华美学思想研究是什么意思
- B001971 中国美学思想史是什么意思
- B001972 科学美学思想史是什么意思
- B001973 西方美学名著提要是什么意思
- B001974 中国现代美学思想史是什么意思
- B001976 中国美学思想漫谈是什么意思
- B001977 美的冲突是什么意思
- B001978 神与物游是什么意思
- B001979 艺术家的美学是什么意思
- B001980 中国少数民族古代美学思想资料初编是什么意思
- B001983 和是什么意思
- B001985 唐代美学思潮是什么意思
- B001986 中国近代美学思想史是什么意思
- B001987 巴金美学思想论稿是什么意思
- B001990 西方审美观源流是什么意思
- B001991 西方美学论纲是什么意思
- B001992 西方美学史纲要是什么意思
- B001993 中国古代的人学与美学是什么意思
- B001994 西方古典美学史论是什么意思
- B002000 技术美学概论是什么意思
- B002001 科技美学原理是什么意思
- B002002 人怎样才美是什么意思
- B002003 美与生活是什么意思
- B002004 山水与美学是什么意思
- B002006 青年与美学是什么意思
- B002008 金苹果之谜——美学探幽是什么意思
- B002010 实用美学是什么意思
- B002011 女性审美意识探微是什么意思
- B002013 审美心态是什么意思
- B002014 美与欣赏是什么意思
- B002015 审美与鉴赏心理分析是什么意思
- B002016 城市环境美学研究是什么意思
- B002017 实用美学100题是什么意思
- B002018 现代女性美是什么意思
- B002020 审美社会学是什么意思
- B002023 心理学是什么意思